
Lenen als student: waar moet je op letten?
Studeren brengt heel wat kosten met zich mee. Denk aan inschrijvingsgeld, boeken, een laptop, vervoer en huisvesting. Als je spaargeld, steun van thuis of een studentenjob niet volstaan, kan lenen als student een mogelijkheid lijken. Toch is een lening een financiële verbintenis die je vaak nog lang na je studies moet terugbetalen. Bekijk daarom eerst alle alternatieven en vergelijk leningen zorgvuldig.
Breng je studiekosten in kaart
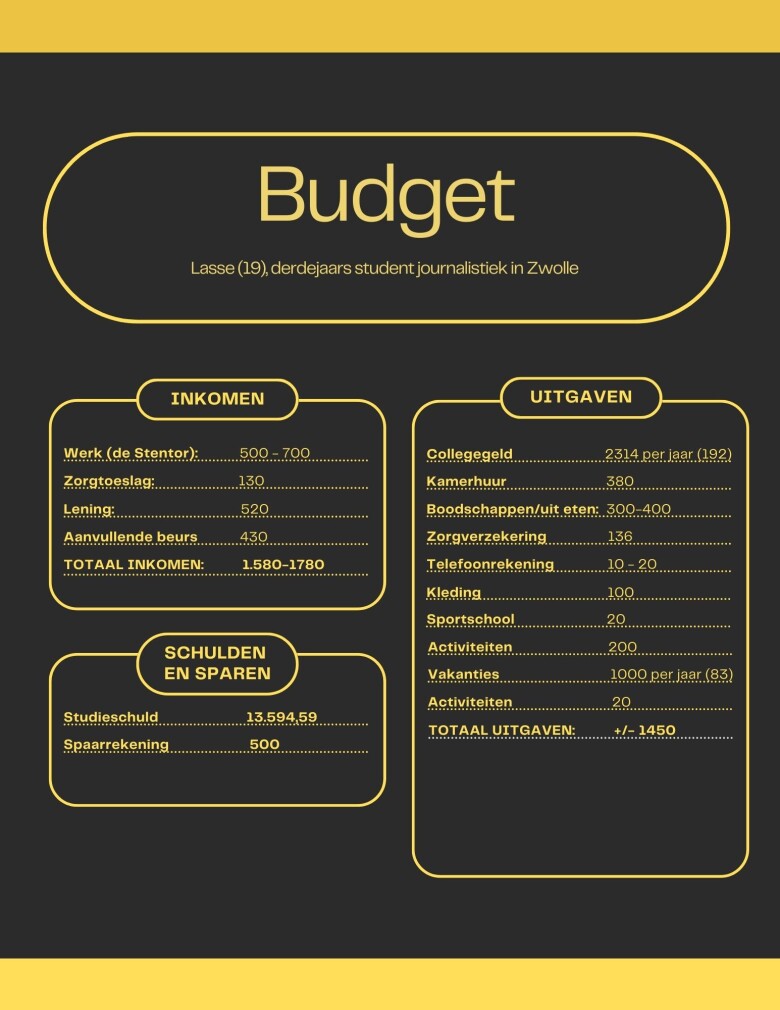
Maak vóór je geld leent een overzicht van je verwachte kosten en inkomsten. Neem daarin niet alleen het inschrijvingsgeld op, maar ook huur, voeding, vervoer, studiemateriaal en onverwachte uitgaven. Trek daar inkomsten zoals een studietoelage, steun van je ouders, spaargeld en loon uit een studentenjob van af.
Een realistisch budget helpt je bepalen of je echt een tekort hebt en, zo ja, hoe groot dat is. Leen niet meer dan nodig: elke euro die je opneemt, moet je volgens de afgesproken voorwaarden terugbetalen.
Onderzoek eerst andere mogelijkheden
Voor je een lening aanvraagt, kan je nagaan of er financiële steun beschikbaar is. De voorwaarden en regelingen verschillen naargelang je woonplaats en de onderwijsinstelling. In Vlaanderen kan je bijvoorbeeld informeren naar de studietoelage en eventuele steun via je hogeschool of universiteit. Ook elders in België bestaan er eigen regelingen.
Vraag bij de sociale dienst van je onderwijsinstelling welke hulp mogelijk is. Sommige instellingen bieden financiële begeleiding of tijdelijke ondersteuning aan. Een studentenjob, een spreiding van bepaalde kosten of afspraken met je onderwijsinstelling kunnen eveneens helpen om een lening te vermijden of het geleende bedrag te beperken.
Welke soorten leningen zijn er?
Er bestaat niet één standaardlening voor studenten. Afhankelijk van je situatie kan je informatie vinden over een specifieke studielening of over een gewone persoonlijke lening. Het aanbod, de voorwaarden en de beschikbaarheid verschillen per kredietgever. Een persoonlijke lening is niet automatisch geschikt voor studiekosten: kijk goed naar de totale kost en de terugbetalingsvoorwaarden.
Kredietgevers beoordelen doorgaans of je de lening kan terugbetalen. Daarbij kunnen je inkomsten, uitgaven en bestaande schulden een rol spelen. Een studentenjob kan helpen, maar het inkomen is mogelijk niet vast of gegarandeerd. Ga er dus niet zomaar van uit dat je later voldoende zal verdienen om de aflossingen comfortabel te betalen.
Vergelijk de totale kost, niet alleen de maandaflossing
Let bij het vergelijken van leningen onder meer op:
- Het jaarlijks kostenpercentage (JKP): dit geeft de jaarlijkse kost van het krediet weer volgens de toepasselijke voorwaarden.
- Het totaal terug te betalen bedrag: vergelijk hoeveel je over de volledige looptijd betaalt, niet alleen het bedrag dat je maandelijks aflost.
- De looptijd: een langere looptijd kan de maandaflossing verlagen, maar kan de totale kost verhogen.
- De terugbetalingsstart: controleer wanneer de eerste aflossing verschuldigd is. Uitstel betekent niet noodzakelijk dat de lening kosteloos is.
- De voorwaarden bij betalingsproblemen: vraag wat er gebeurt als je tijdelijk niet kan betalen en welke kosten of gevolgen daarbij kunnen horen.
Lees de kredietovereenkomst volledig vóór je ondertekent. Laat je niet alleen leiden door slogans zoals “snel geld” of “lage maandlasten”. Vraag uitleg als een voorwaarde onduidelijk is.
Leeftijd, kredietwaardigheid en verantwoordelijkheid
Voor consumentenkrediet gelden wettelijke regels en kredietgevers moeten nagaan of een lening verantwoord is. Ben je minderjarig, dan kan je niet zomaar zelf een gewone kredietovereenkomst aangaan. Ook als je meerderjarig bent, is goedkeuring niet vanzelfsprekend.
In België kunnen kredietgevers informatie raadplegen in de Centrale voor Kredieten aan Particulieren (CKP) om bestaande kredietovereenkomsten en bepaalde betalingsachterstanden te controleren. Dat is een onderdeel van de beoordeling, geen garantie dat een aanvraag wordt goedgekeurd of geweigerd.
Wees alert voor risico’s
Een lening kan je financiële ruimte tijdens en na je studies beperken. Je inkomsten kunnen veranderen, je studies kunnen langer duren dan gepland en er kunnen onverwachte kosten opduiken. Leen daarom alleen wanneer je een haalbaar terugbetalingsplan hebt, ook voor het geval je studies of werk anders lopen dan verwacht.
Wees voorzichtig met aanbieders die vooraf kosten vragen, snelle goedkeuring beloven zonder je situatie te beoordelen of druk zetten om meteen te tekenen. Controleer of de kredietgever bevoegd is en neem de tijd om de voorwaarden na te lezen. Bij twijfel kan je onafhankelijk advies vragen, bijvoorbeeld bij de sociale dienst van je onderwijsinstelling of een erkende dienst voor schuldhulpverlening.
Conclusie
Lenen als student kan in sommige situaties een oplossing zijn, maar het is geen vanzelfsprekende manier om studiekosten te betalen. Breng eerst je budget in kaart, onderzoek beschikbare steun en vergelijk pas daarna eventuele kredietmogelijkheden. Kies alleen voor een lening waarvan je de totale kost begrijpt en waarvan de aflossingen realistisch blijven, ook na je studies.
Voordelen van Studieleningen: Acht Redenen Waarom Lenen als Student Zinvol Kan Zijn
- Kan helpen om noodzakelijke studiekosten te betalen.
- Biedt financiële ademruimte bij tijdelijke tekorten.
- Kan helpen kosten over een langere periode te spreiden.
- Maakt toegang tot studiemateriaal mogelijk.
- Kan bijdragen aan de financiering van huisvesting of vervoer.
- Geeft soms meer ruimte om je op je studies te concentreren.
- Kan een alternatief zijn wanneer andere steun niet volstaat.
- Een goed gekozen lening kan aansluiten bij je persoonlijke budget.
Vier nadelen van lenen als student in België
- Je bouwt een schuld op die je na je studies moet terugbetalen.
- Rente en kosten maken lenen duurder dan het geleende bedrag.
- Aflossingen kunnen lastig zijn met een beperkt of onzeker inkomen.
- Een studieschuld kan je financiële vrijheid later beperken.
Kan helpen om noodzakelijke studiekosten te betalen.
Een lening kan helpen om noodzakelijke studiekosten te betalen wanneer je eigen middelen of beschikbare steun niet volstaan. Zo kan je bijvoorbeeld investeren in handboeken, een laptop, vervoer of huisvesting die je nodig hebt om je opleiding te volgen. Breng vooraf wel je budget in kaart en leen alleen het bedrag dat je echt nodig hebt, want het geleende geld moet je later met eventuele kosten terugbetalen.
Biedt financiële ademruimte bij tijdelijke tekorten.
Een lening kan als student financiële ademruimte bieden wanneer je tijdelijk met een tekort zit, bijvoorbeeld door onverwachte studiekosten of een vertraagde uitbetaling van steun. Zo kan je noodzakelijke uitgaven opvangen zonder meteen andere belangrijke kosten uit te stellen. Leen wel alleen wat je nodig hebt en ga vooraf na of de afbetalingen passen binnen je budget.
Kan helpen kosten over een langere periode te spreiden.
Een lening kan helpen om grote studiekosten, zoals inschrijvingsgeld, boeken of een laptop, over een langere periode te spreiden. Zo hoef je mogelijk niet alles in één keer te betalen en blijft er op korte termijn meer ruimte in je budget. Hou er wel rekening mee dat spreiden niet betekent dat de kosten verdwijnen: je betaalt het geleende bedrag terug volgens de afgesproken voorwaarden, mogelijk met interesten en andere kosten.
Maakt toegang tot studiemateriaal mogelijk.
Een lening kan helpen om noodzakelijk studiemateriaal aan te kopen wanneer je daar op dat moment niet genoeg geld voor hebt. Denk aan handboeken, een laptop, software of ander materiaal dat je nodig hebt voor je opleiding. Zo kan je meteen met de juiste middelen aan de slag. Leen wel alleen wat nodig is en houd rekening met de kosten en terugbetaling.
Kan bijdragen aan de financiering van huisvesting of vervoer.
Een lening kan helpen om belangrijke studiekosten zoals huisvesting of vervoer te financieren. Zo kan je bijvoorbeeld een kot, waarborg of abonnement voor het openbaar vervoer betalen wanneer je eigen middelen of andere steun niet volstaan. Breng vooraf goed in kaart hoeveel je nodig hebt en leen niet meer dan noodzakelijk. Vergeet ook niet dat je het bedrag later volgens de afgesproken voorwaarden moet terugbetalen.
Geeft soms meer ruimte om je op je studies te concentreren.
Een lening kan in sommige situaties tijdelijk wat financiële ademruimte bieden, zodat je minder uren hoeft te werken en meer tijd kan besteden aan je lessen, opdrachten en examens. Dat kan helpen om je studies beter te combineren met je andere verplichtingen. Het is wel belangrijk om vooraf na te gaan of de terugbetalingen haalbaar zijn en om alleen te lenen wat je echt nodig hebt.
Kan een alternatief zijn wanneer andere steun niet volstaat.
Wanneer een studietoelage, steun van thuis of inkomsten uit een studentenjob niet volstaan om alle studiekosten te dekken, kan een lening een mogelijk alternatief zijn. Zo kan je noodzakelijke uitgaven, zoals boeken, vervoer of huisvesting, helpen betalen. Bekijk wel eerst welke andere steun beschikbaar is en leen alleen het bedrag dat je echt nodig hebt. Een lening moet je later terugbetalen, dus controleer vooraf zorgvuldig of de aflossingen haalbaar zijn.
Een goed gekozen lening kan aansluiten bij je persoonlijke budget.
Een goed gekozen lening kan aansluiten bij je persoonlijke budget wanneer je vooraf zorgvuldig berekent hoeveel je nodig hebt en welke maandelijkse aflossing haalbaar is. Door het geleende bedrag en de looptijd af te stemmen op je inkomsten en vaste kosten, kan je de studiekosten beter spreiden. Vergelijk wel altijd de totale terug te betalen som en leen niet meer dan nodig, zodat de aflossingen ook later beheersbaar blijven.
Je bouwt een schuld op die je na je studies moet terugbetalen.
Een lening als student betekent dat je een schuld opbouwt die meestal ook na je studies blijft bestaan. Zodra je begint te werken, moet je de afgesproken aflossingen combineren met andere uitgaven, zoals huur, vervoer en dagelijkse kosten. Dat kan je financiële ruimte beperken, zeker als je startloon lager is dan verwacht of je niet meteen werk vindt. Leen daarom alleen wat je echt nodig hebt en bekijk vooraf hoeveel je in totaal zal moeten terugbetalen.
Rente en kosten maken lenen duurder dan het geleende bedrag.
Een lening kost doorgaans meer dan het bedrag dat je ontleent. Naast het geleende kapitaal betaal je rente en mogelijk ook andere kosten, waardoor het totale terug te betalen bedrag oploopt. Dat kan zwaar wegen op een beperkt studentenbudget, zeker als je studies langer duren dan verwacht of je inkomsten na je studies tegenvallen. Bekijk daarom altijd het JKP en het totaalbedrag dat je moet terugbetalen, niet alleen de maandelijkse aflossing.
Aflossingen kunnen lastig zijn met een beperkt of onzeker inkomen.
Aflossingen kunnen lastig zijn wanneer je als student een beperkt of onzeker inkomen hebt. Je inkomsten uit een studentenjob kunnen wisselen, terwijl de maandelijkse terugbetaling wel op tijd moet gebeuren. Daardoor blijft er soms minder geld over voor huur, studiemateriaal of andere noodzakelijke kosten. Maak daarom vooraf een realistisch budget en ga na of je de aflossingen ook kan dragen wanneer je tijdelijk minder verdient.
Een studieschuld kan je financiële vrijheid later beperken.
Een studieschuld kan je financiële vrijheid later beperken, omdat je na je studies een deel van je inkomen moet reserveren voor de afbetalingen. Daardoor blijft er mogelijk minder ruimte over om te sparen, zelfstandig te gaan wonen of grotere uitgaven te doen, zoals een auto kopen. Hou daarom vóór je leent rekening met de totale terug te betalen som en met je verwachte inkomsten na je studies.