
Hypothecaire lening kosten berekenen: waar moet je op letten?
Een woning kopen brengt meer kosten met zich mee dan alleen de aankoopprijs en de maandelijkse afbetaling. Denk ook aan interesten, notariskosten, belastingen, dossierkosten en eventueel een schatting van de woning. Wie de kosten van een hypothecaire lening berekent, krijgt zo een realistischer beeld van het totale budget.
In dit artikel lees je welke kosten je best meeneemt in je berekening, hoe je een maandelijkse afbetaling inschat en waarom de uiteindelijke kosten afhangen van je persoonlijke situatie en het gewest waar je koopt.
Welke kosten horen bij een hypothecaire lening?
De kosten bestaan doorgaans uit twee groepen: de kosten van het krediet zelf en de kosten van de aankoop en de hypotheekvestiging.
Interest en maandelijkse afbetaling
Je betaalt het geleende bedrag terug, samen met interest. De maandelijkse afbetaling hangt onder meer af van:
- het bedrag dat je leent;
- de rentevoet;
- de looptijd van de lening;
- de gekozen terugbetalingsformule;
- of de rente vast of variabel is.
Een langere looptijd verlaagt meestal de maandelijkse afbetaling, maar kan ervoor zorgen dat je over de volledige looptijd meer interest betaalt. Vergelijk daarom niet alleen de maandlast, maar ook het totaal terug te betalen bedrag.
Dossier- en schattingskosten
Een kredietgever kan dossierkosten aanrekenen voor de behandeling van je aanvraag. Soms is ook een schatting van de woning nodig. De prijs en voorwaarden kunnen verschillen per kredietgever en dossier. Vraag daarom vooraf welke kosten gelden en wanneer je ze moet betalen.
Notaris- en hypotheekkosten
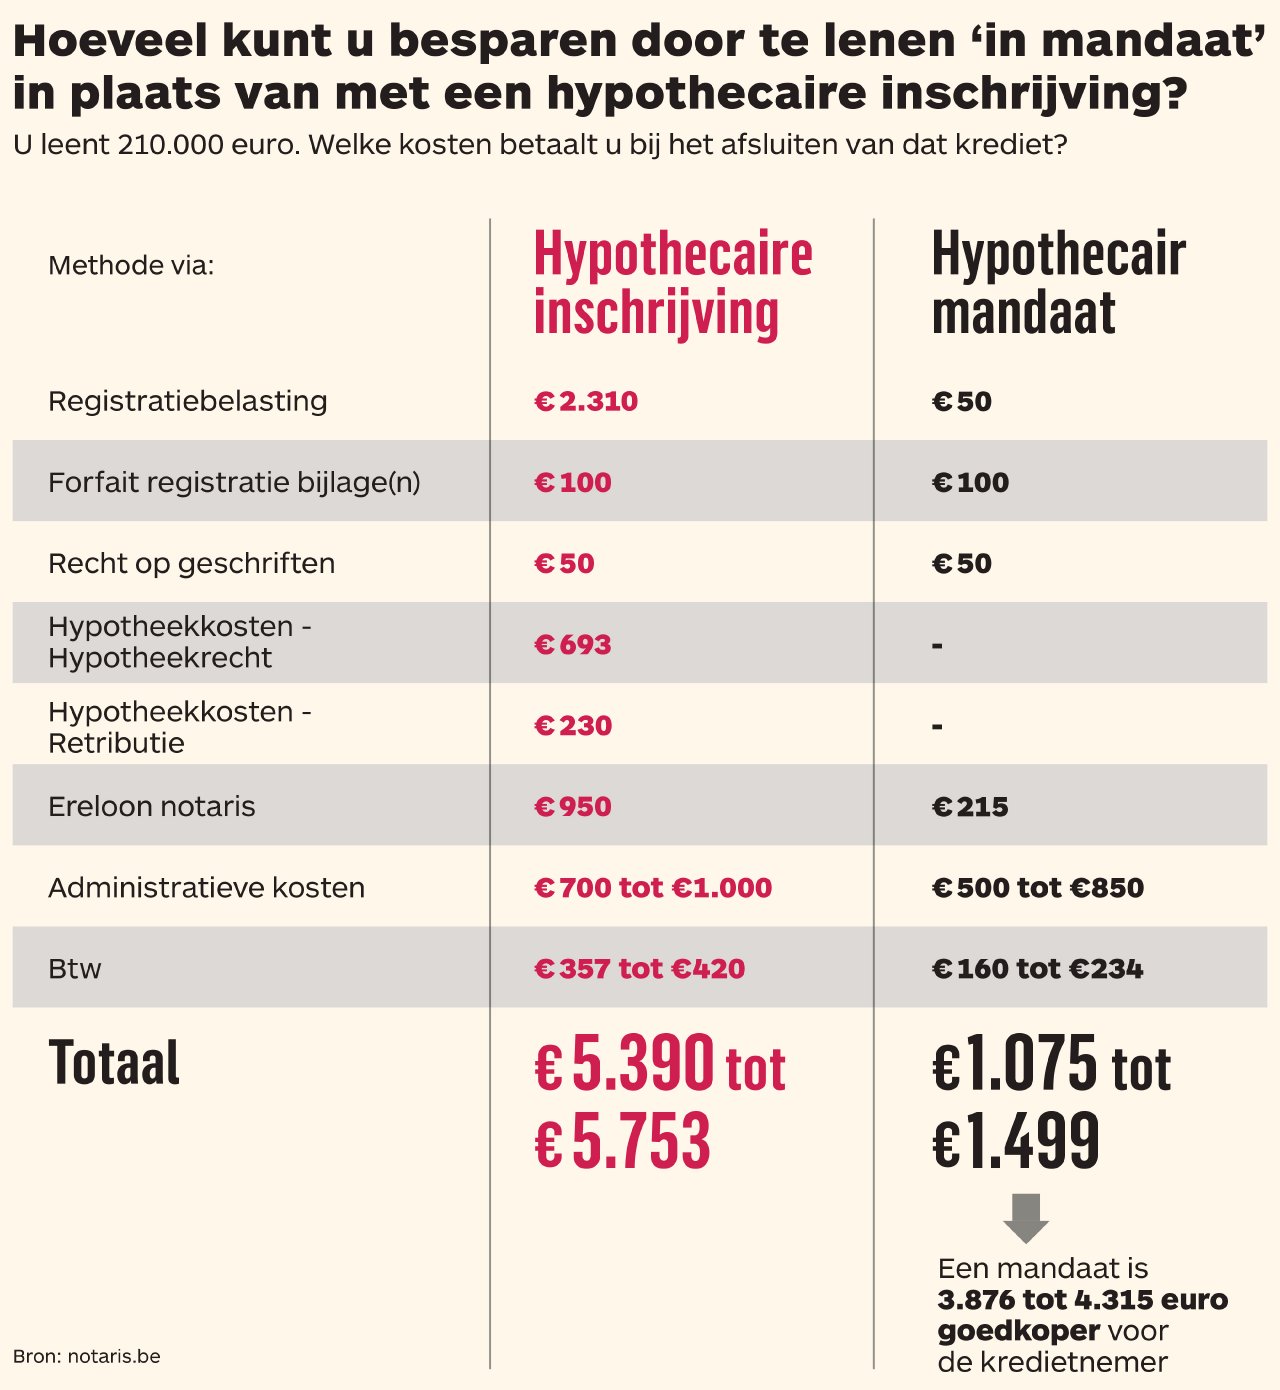
Voor de aankoop en de vestiging van een hypotheek komen er notariskosten en wettelijke kosten bij. Bij een hypothecaire inschrijving kunnen onder meer hypotheekrechten en aktekosten verschuldigd zijn. De precieze bedragen hangen af van de structuur van het krediet en de inhoud van de notariële akte.
Soms wordt een deel van de waarborg geregeld via een hypothecair mandaat in plaats van een volledige hypotheekinschrijving. Dat kan de initiële kosten beïnvloeden, maar de kredietgever beslist of die formule aanvaard wordt. Vraag je notaris en kredietgever om een overzicht op maat.
Vergeet de aankoopkosten van de woning niet
De kosten van je lening zijn niet hetzelfde als alle kosten om een woning te kopen. Bij een bestaande woning kunnen er bijvoorbeeld registratierechten of verkooprechten gelden. De regels en eventuele verminderingen verschillen tussen Vlaanderen, Brussel en Wallonië en kunnen afhangen van je situatie en de woning.
Koop je een nieuwbouwwoning, dan kan op de constructie btw van toepassing zijn. De grond en de constructie kunnen bovendien onder verschillende regels vallen, afhankelijk van de verkoop. Laat de concrete fiscale behandeling daarom bevestigen door de notaris.
Voor een volledig budget hou je ook rekening met eventuele renovaties, verhuis, aansluitingen, verzekeringen en kosten voor de inrichting van de woning.
Hoe bereken je de maandelijkse afbetaling?
Bij een lening met vaste maandelijkse afbetalingen worden het kapitaal en de interest doorgaans samen terugbetaald. Een online simulator kan een eerste schatting maken op basis van het leenbedrag, de rentevoet en de looptijd.
Als voorbeeld: voor een lening van 200.000 euro, met een vaste rentevoet van 3,5% en een looptijd van 20 jaar, bedraagt de maandelijkse afbetaling ongeveer 1.160 euro. Over 240 maanden komt het totaal van de afbetalingen dan uit op ongeveer 278.400 euro. Het verschil met het geleende bedrag is ongeveer 78.400 euro aan interest.
Dit is enkel een rekenvoorbeeld. Het houdt geen rekening met dossierkosten, notaris- en hypotheekkosten, verzekeringen of andere mogelijke uitgaven. De werkelijke rentevoet en afbetaling hangen af van het aanbod van de kredietgever en je persoonlijke dossier.
Welke gegevens heb je nodig voor een goede berekening?
Voor een bruikbare simulatie verzamel je best deze gegevens:
- de aankoopprijs van de woning;
- het bedrag dat je zelf kan inbrengen;
- het bedrag dat je wil lenen;
- de gewenste looptijd;
- de voorgestelde rentevoet en de geldigheidsduur van het aanbod;
- de geschatte aankoop-, notaris- en kredietkosten;
- eventuele kosten voor schuldsaldo- en brandverzekering.
Een eigen inbreng kan niet alleen het benodigde leenbedrag verlagen, maar ook bepalen hoeveel ruimte je overhoudt om de bijkomende kosten te betalen. Ga er niet automatisch van uit dat alle aankoopkosten mee gefinancierd kunnen worden.
JKP en totale kost: wat is het verschil?
Het jaarlijks kostenpercentage (JKP) helpt om kredietaanbiedingen te vergelijken. Het omvat bepaalde kosten die bij het krediet horen, volgens de toepasselijke regels. Niet elke uitgave voor de aankoop van een woning zit noodzakelijk in het JKP. Belastingen, aankoopkosten en sommige verzekeringskosten kunnen bijvoorbeeld buiten die vergelijking vallen.
Bekijk daarom naast het JKP ook de maandelijkse afbetaling, het totale terug te betalen bedrag, de verplichte of aanbevolen nevenproducten en de voorwaarden bij een veranderlijke rentevoet. Lees de kredietdocumenten zorgvuldig en vraag uitleg over kosten die niet duidelijk zijn.
Zo maak je een realistisch kostenoverzicht
- Bepaal je beschikbare eigen middelen. Trek niet je volledige spaargeld af zonder een reserve over te houden voor onverwachte uitgaven.
- Schat het benodigde leenbedrag. Neem naast de aankoopprijs ook de kosten mee die je zelf moet betalen.
- Vergelijk looptijden en rentevoeten. Kijk zowel naar de maandlast als naar de totale interest.
- Vraag een uitsplitsing van alle kosten. Laat kredietgever en notaris de kosten afzonderlijk toelichten.
- Controleer de gewestelijke regels. De aankoopkosten kunnen verschillen naargelang de ligging van de woning en je persoonlijke situatie.
Veelgestelde vragen
Kan ik alle kosten vooraf exact berekenen?
Je kan een goede raming maken, maar sommige bedragen hangen af van de kredietgever, de notariële akte, de woning en de toepasselijke regelgeving. Vraag daarom offertes en een berekening aan die op jouw dossier afgestemd zijn.
Is de laagste maandelijkse afbetaling altijd de beste keuze?
Nee. Een lagere maandlast kan het gevolg zijn van een langere looptijd, waardoor je in totaal meer interest betaalt. Vergelijk ook het totaalbedrag en controleer of de afbetaling comfortabel blijft binnen je budget.
Zijn verzekeringen inbegrepen in de leningkosten?
Dat hangt af van het aanbod. Een schuldsaldoverzekering of brandverzekering kan gevraagd of aanbevolen worden, maar de premie is niet noodzakelijk inbegrepen in de maandelijkse afbetaling. Vraag om een apart overzicht.
Bereken niet alleen de lening, maar je volledige woonbudget
Een hypothecaire lening berekenen is een belangrijke eerste stap, maar een volledige raming omvat ook de aankoopkosten, de hypotheekvestiging, eventuele verzekeringen en een financiële reserve. Vraag verschillende voorstellen aan en laat de bedragen controleren door een kredietgever en notaris. Zo kan je aanbiedingen beter vergelijken en vermijd je verrassingen bij de aankoop van je woning.
Veelgestelde Vragen over het Berekenen van de Kosten van een Hypothecaire Lening in België
- Welke kosten moet ik meenemen bij het berekenen van een hypothecaire lening?
- Hoe bereken ik de maandelijkse afbetaling van mijn hypothecaire lening?
- Hoeveel betaal ik in totaal aan interesten over de volledige looptijd?
- Welke notaris- en hypotheekkosten komen boven op mijn lening?
- Welke invloed hebben de rentevoet en de looptijd op de totale kosten?
- Zijn kosten zoals een schuldsaldoverzekering en dossierkosten inbegrepen in het JKP?
Welke kosten moet ik meenemen bij het berekenen van een hypothecaire lening?
Bij het berekenen van de kosten van een hypothecaire lening houdt u best rekening met de interesten en maandelijkse afbetalingen, eventuele dossier- en schattingskosten, notariskosten en kosten voor de hypotheekvestiging. Neem daarnaast ook mogelijke premies voor een schuldsaldo- of brandverzekering mee. Voor een volledig woonbudget telt u daar de aankoopkosten, zoals registratierechten of verkooprechten (of btw bij bepaalde nieuwbouwwoningen), bij. Die kunnen verschillen naargelang het gewest en uw persoonlijke situatie. Vraag uw kredietgever en notaris om een overzicht op maat.
Hoe bereken ik de maandelijkse afbetaling van mijn hypothecaire lening?
De maandelijkse afbetaling hangt vooral af van het geleende bedrag, de rentevoet en de looptijd. Bij een lening met vaste maandelijkse afbetalingen betaal je elke maand een deel kapitaal en interest terug. Vul die gegevens in een online simulator in voor een eerste schatting, en controleer ook het totale terug te betalen bedrag: een langere looptijd verlaagt doorgaans je maandlast, maar kan de totale interest verhogen. Kosten zoals dossierkosten, notariskosten en verzekeringspremies zijn meestal niet inbegrepen in de berekende afbetaling.
Hoeveel betaal ik in totaal aan interesten over de volledige looptijd?
Het totale bedrag aan interesten hangt af van het geleende bedrag, de rentevoet en de looptijd. Bij een vaste rentevoet kan je het doorgaans berekenen door alle maandelijkse afbetalingen over de volledige looptijd op te tellen en daar het geleende kapitaal van af te trekken. Een langere looptijd verlaagt vaak je maandlast, maar kan de totale interest verhogen. Bij een variabele rentevoet kan het uiteindelijke bedrag veranderen. Hou er rekening mee dat deze berekening geen bijkomende kosten, zoals dossier- en notariskosten of verzekeringspremies, omvat.
Welke notaris- en hypotheekkosten komen boven op mijn lening?
Boven op je hypothecaire lening betaal je doorgaans kosten voor de aankoopakte en de krediet- of hypotheekakte. Denk aan het ereloon van de notaris, akte- en administratieve kosten en, bij een hypotheekinschrijving, wettelijke rechten en inschrijvingskosten. Ook de belastingen op de aankoop—zoals verkooprechten of btw—komen erbij, maar zijn geen kosten van de lening zelf. De bedragen hangen onder meer af van de woning, het leenbedrag, de gekozen waarborg en het gewest. Vraag je notaris om een raming op maat; bij een hypothecair mandaat kunnen de aanvangskosten anders liggen dan bij een volledige hypotheekinschrijving.
Welke invloed hebben de rentevoet en de looptijd op de totale kosten?
De rentevoet en de looptijd bepalen in grote mate hoeveel je uiteindelijk betaalt. Een hogere rentevoet verhoogt doorgaans zowel je maandelijkse afbetaling als de totale interestkosten. Een langere looptijd verlaagt meestal de maandlast, maar omdat je langer interest betaalt, ligt het totaal terug te betalen bedrag vaak hoger. Vergelijk daarom niet alleen de maandelijkse afbetaling, maar ook de totale kosten over de volledige looptijd. Bij een variabele rentevoet kan het uiteindelijke bedrag bovendien wijzigen als de rente tijdens de looptijd stijgt of daalt.
Zijn kosten zoals een schuldsaldoverzekering en dossierkosten inbegrepen in het JKP?
Dossierkosten zijn normaal opgenomen in het jaarlijks kostenpercentage (JKP). De premie voor een schuldsaldoverzekering zit er doorgaans alleen in wanneer de kredietgever die verzekering verplicht stelt om de lening te krijgen of om de aangeboden voorwaarden te genieten. Is de verzekering niet verplicht, dan kan de premie buiten het JKP vallen. Vraag de kredietgever daarom welke kosten precies in het JKP zijn verwerkt en welke je apart moet betalen.